Неге Биткоинді жай ғана сатып алмасқа?
Бір жарияланымда сирек кездесетін екі факт бар.
Бірінші: белсенді қор басқарушыларының көпшілігі нарықтан озып кете алмайды. Бұл туралы зерттеулер шамамен елу жыл бойы жүргізіліп келеді, ал нәтиже әрдайым ұқсас. Джек Богл осы қорытындыға сүйеніп Vanguard қорын құрды (бұл — әйгілі америкалық инвестициялық қор).
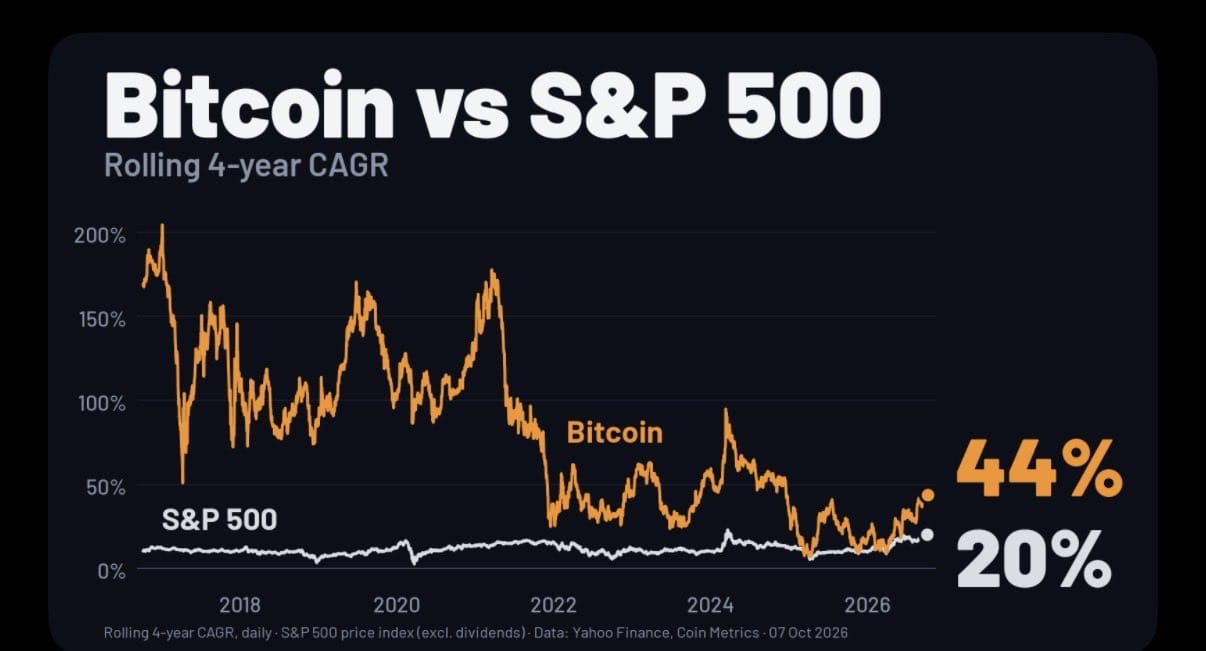
Екінші: соңғы он жылда Биткоин S&P 500-дің төрт жылдық табыстылығынан 99,6% күнде асып түсті.
Осы фактілерден қарапайым қорытынды шығады: нарықты болжауға тырысудың қажеті жоқ, ақшаны басқару үшін қымбат «данаға» ақы төлеудің де қажеті жоқ. Онда неге Биткоинге жай ғана ие болмасқа?
Осы екі тұжырымды бөліктерге бөліп қарастырайық.
Неге делдал керек емес
Белсенді басқарушы жылына әдетте 1%-дан 2%-ға дейін комиссия алады. Оны ақтау үшін ол шығындарды шегергеннен кейін де нарықтан озуы тиіс.
Мұнда арифметика жұмыс істейді. Барлық қатысушылар бірге нарықтың өзін құрайды, сондықтан олардың комиссияға дейінгі жиынтық табысы нарық табысына тең. Комиссиядан кейін орташа белсенді инвестор индекстен төмен қалады. SPIVA есептері 10 және 15 жыл бойы АҚШ-тың ірі компаниялар қорларының басым бөлігі S&P 500 индексінен артта қалғанын көрсетеді.
Бұдан маңызды қорытынды шығады: ақшаны болашақты болжауды талап етпейтін және оны болжау үшін делдалға ақы төлеуді қажет етпейтін активте ұстау керек.
Екінші тұжырым: горизонт суретті өзгертеді
Мақаланың басындағы суретті қараңыз. Онда Биткоин мен S&P 500-дің 2016 жылдан бастап жылжымалы төрт жылдық орташа жылдық табысы (CAGR) көрсетілген. 2026 жылдың 7 қазанындағы көрсеткіш бойынша Биткоин жылына шамамен 44%, ал S&P 500 шамамен 20% береді.
99,6% цифрасы жылжымалы терезелер арқылы алынған: соңғы он жылдағы әр күн стартқы нүкте ретінде алынып, төрт жылдық табыс есептелген. Терезелер қиылысатындықтан, бұл бір кезеңнің статистикасы. Бірақ тенденция басқа горизонттарда да сақталады. Hodlometer деректері бойынша үш жылдық горизонтта Биткоин S&P 500-ден (дивидендтерді ескергенде) шамамен 93% терезеде озған. Бір жылдық горизонтта бұл үлес төмен, шамамен 70%. Горизонт неғұрлым ұзақ болса, Биткоин жеңу жиі болады.
Суреттегі S&P 500 үшін тек баға динамикасы алынған, дивидендтер есепке кірмеген. Бұл индекс табысын аздап төмендетеді, бірақ айырма әлі де байқалады.
Неге портфель емес, бір актив
Классикалық кеңес — әртараптандыру. Бірақ әртараптандыру жекелеген компанияның немесе саланың құлдырау тәуекелінен қорғайды. Ол ақшаның өзінің сатып алу қабілетінің төмендеуінен қорғамайды.
Биткоин басқаша құрылған. Оның ұсынысы 21 миллион монетамен шектелген, ал шығару кестесін протокол белгілейді. Әр төрт жыл сайын «халвинг» кезінде блок үшін сыйақы екі есе азаяды және жаңа монеталар екі есе аз шығарылады. Ешбір орталық банк эмиссияны арттыра алмайды. Сондықтан бір активтің класын таңдау — нақты монетаға азартты ставка емес, ондаған жылдық горизонтта ақшаның қандай қасиеттерін қалайтыныңыз туралы шешім.
Мұндай стратегияның мақсаты тәуекелді теңестіру емес, ұзақ мерзімде инфляциядан және фиаттық валюталардың құнсыздануынан қорғану. Сондықтан болжамды және шектеулі ұсынысы бар актив таңдалады. Халвингтер сайын жаңа ұсыныс азаяды, және сұраныс өссе, актив дефицитке айналып, қымбаттайды. Дегенмен жалпы 21 миллион шегі өзгермейді, ал оған біртіндеп жақындайды: соңғы монета шамамен 2140 жылы шығарылады.
Маңызды ескерту: 2022 жылы, АҚШ-та инфляция шыңында, Биткоин қауіпті активтермен бірге шамамен 65–77%-ға құлаған. Инфляциядан қорғаныс әр қысқа кезеңде емес, ұзақ қашықтықта көрінеді. Сондықтан бұл стратегия төзімділікті және терең құлдырауды басынан өткеруге дайындықты талап етеді.
Қарыз және баспа станогы
АҚШ-тың мемлекеттік қарызы $40 трлн-ға жақындап келеді, ал тек қарызға қызмет көрсетуге жұмсалатын шығыс жылына шамамен $1 трлн, бұл қорғаныс шығысымен салыстырылады. Тарихи деңгейден жоғары пайыз мөлшерлемесінде бұл қарызды өтеу барған сайын қиындайды.
Бұл тезистің жақтаушылары ұзақ мерзімде ФРЖ мен үкімет қарызды қайта қаржыландыру және дефолтқа жол бермеу үшін ақша массасын кеңейтуге мәжбүр болады деп санайды. Бұл доллардың біртіндеп құнсыздануы дегенді білдіреді. Мұндай жағдайда ұсынысы шектеулі актив (Биткоин) фиаттық валюталарға қарағанда бағасы өсуі мүмкін.
Бұл дәлел бағыт туралы, мерзім туралы емес. Ақша эмиссиясының қашан күшейетінін және нарықтың оған қалай жауап беретінін ол айтпайды.
Зрелость актива: Биткоин құлдырауы азаюда
2025–2026 жылдардағы цикл бұрынғылардан ерекшеленеді. Шың 2025 жылдың 6 қазанында, шамамен $126 мың болды. Түбі 2026 жылдың маусым–шілдесінде, шамамен $57–61 мың болды. Құлдырау шамамен 51–54% құрады.
Салыстыру үшін: бұрынғы медвежий нарықтар бағаны 77–84%-ға түсірген. BitGo талдаушылары құлдырау ретін 94 → 88 → 84 → 78 → 54% деп атап көрсетеді. Олардың пікірінше, бұл активтің пісіп жетілуінің белгісі. Маңызды рөлді биржалық қорлар (ETF), институционалдық сақтау инфрақұрылымы және корпоративтік қазыналық резервтер атқарады.
Power Law: ондаған жылға қарайтын модель
Power Law — Джованни Сантостаси дамытып жатқан модель. Биткоин бағасы логарифмдік осьтерде желі жасына байланысты (генезис-блоктан бастап уақытқа) дерлік түзу сызыққа түседі. Экспонента шамамен 5,7, ал 16 жылдық деректерде R² шамамен 0,96.
Модель нақты күндерді болжамайды. Ол тек ұзақ мерзімді трендті сипаттайды, ал трендтен ауытқулар, көпіршіктер мен құлдырау сызық айналасында, жоғары және төмен қарай шамамен екі есе аралықта тербеледі.
Деректер не көрсетеді:
- 2026 жылғы тәуелсіз зерттеу (Бакверо және Менезес) қарапайым степенді заң баға болжауда базалық модельлерден 12–24 ай горизонтында жақсы екенін көрсетті.
- Модель қалдықтары стационарлық, яғни трендтен ауытқулар шексіз дрейфке айналмайды. Бұл байланыс толық жалған деген пікірге қарсы дәлел.
Ескеру қажет нәрселер:
- Экспонента уақыттың санақ нүктесіне байланысты. Авторлар генезис-блокты табиғи бастапқы нүкте ретінде алады, бірақ көрсеткіш инвариантты емес.
- Механизм (мекенжайлардың кубтық өсуі және Меткалф заңы) деректерге ішінара бейімделген. Себеп-салдар бағыты тексерілмеген.
- Биткоиннің «мекенжайы» «пайдаланушыға» тең емес.
- Модель өткенді болашақтан гөрі жақсы сипаттайды. Осы типтегі алдыңғы модель Stock-to-Flow 2021 жылдың желтоқсанына дейін $288 мың болжаған, ал баға $69 мыңға дейін көтеріліп, $15,5 мыңға дейін құлаған.
Бұның мәні неде. Егер модельдің орталық сызығын басшылыққа алсақ:
- 2026 жылы шамамен $150 мың, ағымдағы баға шамамен $80 мың, яғни баға дәлізде, бірақ орталықтан төмен;
- 2033 жылы шамамен $0,9 млн, ал дәлізді ескергенде $0,45–1,8 млн аралығы.
Бұл дегеніміз, бір биткоин үшін $1 млн — 2033 жылға қарай модельдің орталық сценарийі. Алайда бұл сценарий жеті жыл бойы жылына шамамен 42% өсуді талап етеді. Бұл мүмкін, бірақ кепілденбеген.
Барлық ставканы бір активке салса, қандай тәуекелдер бар (Биткоин)?
Бұл стратегия тек не қабылдайтынын түсінетін адамға лайық:
- Құлдырау. 50–80%-ға түсулер болған және қайталануы мүмкін. Позицияның құны жартысына түскенде де ұстап тұра алуға дайын болу керек.
- Шоғырлану. Бүкіл ставка бір активте. Позиция өлшемі — сіздің шешіміңіз, және ол күнделікті өміріңізге зиян келтірмей жоғалта алатын сомаға сай болуы керек.
- Модель тәуекелі. Power Law қате болуы мүмкін. Дәліз бұзылуы мүмкін.
- Сақтау. Кілттер, әмиян, алаяқтардан қорғану. Қате барлық қаражатқа мәселе болуы мүмкін, ал оны банк арқылы қайтару мүмкін емес.
- Реттеу және салық. Биткоиннің құқықтық мәртебесі әр елде әртүрлі.
Бұдан не шығады
Егер сіз Биткоиннің ұзақ мерзімде ақшаны құнсыздануынан қорғайтынына сенсеңіз, оған ие болудың ең қарапайым жолы — үнемі сатып алу, жылдар бойы ұстау және нарықты таймингтеуге тырыспау. Делдал да, модель де міндетті емес.
Позиция өлшемі мен мерзімді өзіңіз шешесіз. Бұл мақала инвестициялық ұсыныс емес. Ол тезистің логикасын және әлсіз жақтарын көрсетеді, сондықтан шешім уәделерге емес, фактілерге негізделуі керек.